Domain geschäftsvorgänge.de kaufen?
Wir ziehen mit dem Projekt
geschäftsvorgänge.de um.
Sind Sie am Kauf der Domain
geschäftsvorgänge.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geschäftsvorgänge.de kaufen?
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **

Ähnliche Suchbegriffe für Abgeltungssteuer
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
TECEdrainpoint S Membran-Geruchsverschluss 3695005 für Abläufe DN50 Norm und senkrecht, Abläufe DN70TECEdrainpoint S Membran-Geruchsverschluss 3695005 Artikelnummer 3695005 für Abläufe DN 50 Norm und senkrecht und Abläufe DN 70 Membran-GeruchsverschlussGeruchsverschluss für TECEdrainpoint S Abläufe aus Kunststoff (PP) mit innenliegender Dichtlippenmembran als Verdunstungsschutz, Geruchs- und Ungeziefersperre, zweistufiger Geruchsverschluss durch Sperrwasser und Dichtlippenmembran. Nachrüstbar für alle TECEdrainpoint S Bodenabläufe20,22 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
SunElements Regenfallrohre inkl. Befestigungsmaterial 2 AbläufeSunElements Regenfallrohre inklusive Befestigungsmaterial – für eine effektive Dachentwässerung. Bei der Auswahl "1 Ablauf" erhalten Sie 1 Fallrohr, die zweite Öffnung am Haus wird mit einer mitgelieferten Abdeckung verdeckt. Bei der Auswahl "2 ..189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pramac Personenlift, elektrisch heben, manuell verfahren, Arbeitshöhe 5 mPersonenlift, elektrisch heben, manuell verfahren, Arbeitshöhe 5 m. Anlieferung = montiert. Arbeitshöhe = 5 m. Bauhöhe = 1950 mm. Höhe = 1950 mm. Breite = 700 mm. Länge = 1180 mm. Zuladung max. = 120 kg. Fahrmotor = manuell kW. Hubmotor = 0.6 kW. Farbe = grün, grau. Radausstattung = Schwerlasträder. Batterie = 12 V / 33 Ah. Ausführung = Gel-Batterie. Gewicht = 80 kg. Produkttyp = Personenlifte. Plattformhöhe = 3000 mm. Material = Stahl. Zolltarifnummer = 84271010. Herkunftsland = POL. Bruttogewicht = 80.65 kg. Gewicht = 80 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Elektrisch heben und senken, manuell verfahren. Leicht durch Aluminium-Konstruktion. Kompakt und flexibel einsetzbar. Diese mobile Plattform ermöglicht den sicheren Betrieb bis zu einer Arbeitshöhe von 5 m und einer max. Nutzlast von 120 kg. Das ergonomische Design und die kompakte Abmessungen ermöglichen einen einfachen Transport z.B. im Fahrzeug zum Arbeitsplatz. Eigengewicht von 80 kg, ohne die Ballastgewichte von 4 x 15 kg. Selbstschließende Türe. Libelle für Ausrichtung. Das Bedienpanel mit Schlüsselhauptschalter, Schalter Heben / Senken und NOT-Aus entsprechen der Schutzklasse IP54 und sind auch für die Verwendung im Außenbereich geeignet. Integriertes Ladegerät.7794,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
-
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **

Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
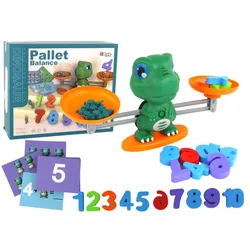
Lernspielzeug Dinosaurier skaliert mathematische OperationenLernspielzeug Dinosaurier skaliert mathematische Operationen Wir präsentieren unser Lernspiel, das das Mathematiklernen auf unterhaltsame und faszinierende Weise in die Welt der Kinder bringt. Unser entzückender Dinosaurier ist nicht nur der Held, sondern auch ein Schlüsselelement des Spiels, da er als Waage fungiert. Das Set enthält 30 doppelseitige Karten mit verschiedenen mathematischen Aktivitäten in 3 Schwierigkeitsgraden, mit denen Kinder ihre Rechenfähigkeiten entwickeln können. 19 kleine Dinosaurier und 10 Zahlen sind unersetzliche Spielelemente, die Kindern helfen, mathematische Konzepte in die reale Welt zu übertragen. Unser Spiel ist die perfekte Wahl für Kinder, die ihr Abenteuer mit Mathematik beginnen. Die Kombination aus Spaß und Lernen macht das Mathematiklernen zum Vergnügen. Kinder haben die Möglichkeit, Addition, Subtraktion und andere mathematische Operationen in einer freundlichen und verständlichen Umgebung zu üben. Das Set enthält Anleitungen, die das Verständnis der Spielregeln erleichtern und Eltern oder Lehrern helfen, Kinder beim Lernen zu unterstützen. Unser Dinosaurier-Lernspiel ist eine Kombination aus Geschäft und Vergnügen – Mathematik lernen auf spielerische Weise! Größe des Pakets: 30cm x 25cm x 9cm Es ist CE-zertifiziert und entspricht der EN71-Norm. Für Kinder ab 3 Jahren gedacht.15,14 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
TECEdrainpoint S Membran-Geruchsverschluss 3695005 für Abläufe DN50 Norm und senkrecht, Abläufe DN70TECEdrainpoint S Membran-Geruchsverschluss 3695005 Artikelnummer 3695005 für Abläufe DN 50 Norm und senkrecht und Abläufe DN 70 Membran-GeruchsverschlussGeruchsverschluss für TECEdrainpoint S Abläufe aus Kunststoff (PP) mit innenliegender Dichtlippenmembran als Verdunstungsschutz, Geruchs- und Ungeziefersperre, zweistufiger Geruchsverschluss durch Sperrwasser und Dichtlippenmembran. Nachrüstbar für alle TECEdrainpoint S Bodenabläufe20,22 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
SunElements Regenfallrohre inkl. Befestigungsmaterial 2 AbläufeSunElements Regenfallrohre inklusive Befestigungsmaterial – für eine effektive Dachentwässerung. Bei der Auswahl "1 Ablauf" erhalten Sie 1 Fallrohr, die zweite Öffnung am Haus wird mit einer mitgelieferten Abdeckung verdeckt. Bei der Auswahl "2 ..189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
Ähnliche Suchbegriffe für Abgeltungssteuer
-
Pramac Personenlift, elektrisch heben, manuell verfahren, Arbeitshöhe 5 mPersonenlift, elektrisch heben, manuell verfahren, Arbeitshöhe 5 m. Anlieferung = montiert. Arbeitshöhe = 5 m. Bauhöhe = 1950 mm. Höhe = 1950 mm. Breite = 700 mm. Länge = 1180 mm. Zuladung max. = 120 kg. Fahrmotor = manuell kW. Hubmotor = 0.6 kW. Farbe = grün, grau. Radausstattung = Schwerlasträder. Batterie = 12 V / 33 Ah. Ausführung = Gel-Batterie. Gewicht = 80 kg. Produkttyp = Personenlifte. Plattformhöhe = 3000 mm. Material = Stahl. Zolltarifnummer = 84271010. Herkunftsland = POL. Bruttogewicht = 80.65 kg. Gewicht = 80 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Elektrisch heben und senken, manuell verfahren. Leicht durch Aluminium-Konstruktion. Kompakt und flexibel einsetzbar. Diese mobile Plattform ermöglicht den sicheren Betrieb bis zu einer Arbeitshöhe von 5 m und einer max. Nutzlast von 120 kg. Das ergonomische Design und die kompakte Abmessungen ermöglichen einen einfachen Transport z.B. im Fahrzeug zum Arbeitsplatz. Eigengewicht von 80 kg, ohne die Ballastgewichte von 4 x 15 kg. Selbstschließende Türe. Libelle für Ausrichtung. Das Bedienpanel mit Schlüsselhauptschalter, Schalter Heben / Senken und NOT-Aus entsprechen der Schutzklasse IP54 und sind auch für die Verwendung im Außenbereich geeignet. Integriertes Ladegerät.7794,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BWT Dosierung ERF Verfahren 2 für Entmanganung mit KaliumpermanganatDosierung ERF Verfahren 2 Fabrikat BWT Zur Entfernung von Mangan durch die Dosierung von Kaliumpermanganat. Bestehend aus: Dosieranlage Medomat FP 60 und Kontakt- wasserzähler Qn 6 f. die Dosierung von Kaliumpermanganatlösung als Oxidations- mittel vor Enteisenungs-/Entmanganungs- anlagen mit ZLT- Anschluss, Schutz gegen Trockenlauf, Betriebsüberdruck, mit Sauglanze, Leermeldekabel, Saugleitung, 3 m-Dosierleitung aus PTFE und Kalt- wasserimpfstelle Medo 1/4 Technische Daten: Arbeitsdruck max. 12 bar Dosierleistung max. 6 l/h Dosierbehälterinhalt 60 l Wassertemperatur max.: 30 Grad C Umgebungstemperatur max. 40 Grad C Netzanschluss 230/50 V/Hz Elektr. Anschlussleistung 0,020 kW Länge 450 mm Breite 450 mm Höhe 760 mm Betriebsgewicht ca. 80 kg Wasserzähler: Nennweite DN 25 Nenndruck PN 10 Nenndurchfluss 6 m3/h Kleinster Durchfluss (untere Anlaufgrenze) 70 l/h Zulässige Dauerbelastung 6 m3/h...6553,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
-
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.